
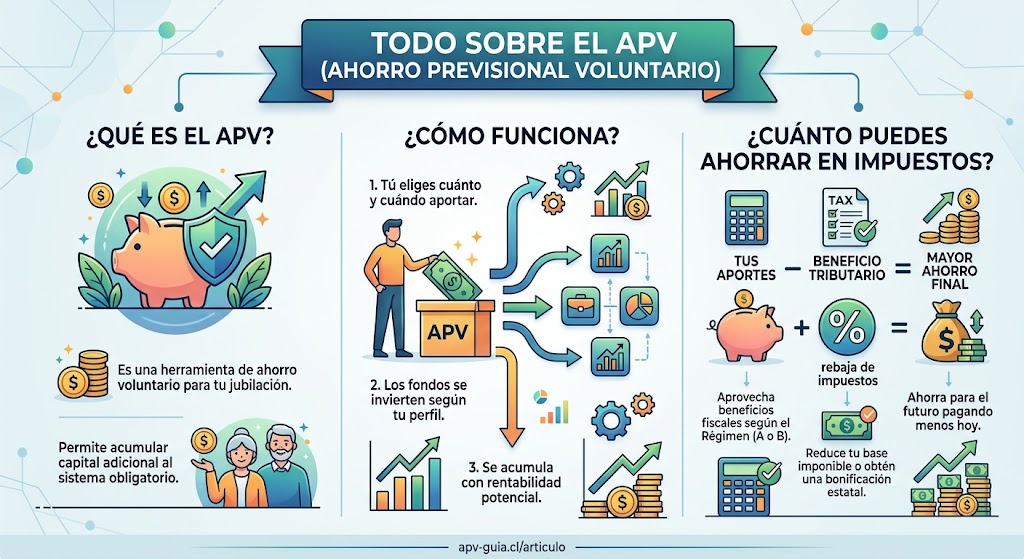
Descubre cómo funciona el Ahorro Previsional Voluntario, qué diferencias existen entre los regímenes tributarios A y B, cuánto podrías ahorrar en impuestos y cómo calcular el beneficio según tus aportes.
Si trabajas en Chile y quieres mejorar tu futura pensión, el Ahorro Previsional Voluntario (APV) puede ser una alternativa para complementar las cotizaciones obligatorias. Además de ayudarte a acumular recursos para la jubilación, ofrece beneficios tributarios cuyo funcionamiento depende del régimen que elijas.
La diferencia entre los dos principales regímenes es importante: el régimen A contempla una bonificación fiscal del 15 % del ahorro destinado a mejorar o anticipar la pensión, mientras que el régimen B permite rebajar los aportes de la base imponible, dentro de los límites legales aplicables.
¿Cuánto puedes ahorrar? Depende de cuánto aportes, de tu situación tributaria y de las condiciones del beneficio. En esta guía encontrarás ejemplos en pesos chilenos y una calculadora orientativa para comparar ambos regímenes.
¿Qué es el APV en Chile?
El Ahorro Previsional Voluntario es un mecanismo de ahorro adicional a las cotizaciones obligatorias de pensión. Su objetivo principal es aumentar el monto de la jubilación o compensar períodos en los que una persona no realizó cotizaciones previsionales.
Puedes efectuar aportes periódicos o extraordinarios, de acuerdo con las condiciones del plan contratado. Los recursos se invierten mediante una AFP u otra institución autorizada, y su valor puede aumentar o disminuir según el comportamiento de las inversiones elegidas.
¿Para qué sirve el APV?
- Mejorar tu futura pensión: acumulas ahorro adicional al obligatorio.
- Compensar lagunas previsionales: puedes incrementar tus recursos para la jubilación si tuviste períodos sin cotizar.
- Aprovechar incentivos tributarios: puedes elegir entre modalidades con beneficios diferentes, según los requisitos legales.
- Crear un hábito de ahorro: puedes programar aportes mensuales acordes con tu presupuesto.
¿Cómo funciona el Ahorro Previsional Voluntario?
El funcionamiento del APV se puede entender en cuatro pasos: eliges una institución autorizada, seleccionas un producto y su modalidad tributaria, realizas aportes y mantienes el dinero invertido con el objetivo de complementar tu pensión.
1. Eliges dónde ahorrar
Puedes contratar APV en una AFP o en otras instituciones autorizadas para administrar estos productos, como bancos, administradoras de fondos mutuos y compañías de seguros de vida que ofrezcan planes aprobados.
2. Seleccionas el régimen tributario
Las dos modalidades principales son el régimen A y el régimen B. No entregan el mismo beneficio ni tienen las mismas consecuencias cuando retiras los fondos.
3. Realizas tus aportes
Dependiendo del plan, puedes ahorrar mediante descuentos por planilla o realizar aportes directamente a la institución. Los mínimos, costos, opciones de inversión y condiciones de retiro dependen del producto contratado.
4. El ahorro se invierte
La rentabilidad depende de los instrumentos elegidos y de la evolución de los mercados. Por eso, el beneficio tributario no debe confundirse con una rentabilidad garantizada: puedes recibir un incentivo fiscal y, al mismo tiempo, experimentar fluctuaciones en el valor de tus inversiones.
APV régimen A o B: ¿cuál es la diferencia?
La elección del régimen tributario es uno de los aspectos más importantes al contratar un APV. El régimen A se basa en una bonificación fiscal, mientras que el régimen B ofrece una rebaja de la base imponible cuando se cumplen las condiciones legales.
| Característica | Régimen A | Régimen B |
|---|---|---|
| Beneficio principal | Bonificación fiscal del 15 % del ahorro elegible. | Rebaja de la base imponible tributaria. |
| Tope principal | Hasta 6 UTM anuales de bonificación. | Hasta 600 UF anuales de aportes que pueden acogerse a la rebaja, sujeto a las reglas aplicables. |
| ¿Reduce el impuesto del año del aporte? | No mediante una rebaja inmediata de la base imponible. | Sí, cuando el aporte cumple los requisitos y genera una reducción efectiva del impuesto. |
| Qué determina el beneficio | Ahorro elegible, bonificación y límites legales. | Aporte elegible, tasa marginal y situación tributaria. |
| Si retiras antes de pensionarte | Puede corresponder devolver proporcionalmente la bonificación fiscal. | Puede aplicarse un impuesto único y una sobretasa tributaria. |
¿Cómo funciona el régimen A?
En el régimen A, el Estado puede aportar una bonificación equivalente al 15 % del ahorro elegible que destines a anticipar o incrementar tu pensión, con un máximo de 6 UTM por año.
Para recibir el beneficio debes cumplir los requisitos legales, incluidos los límites relacionados con las cotizaciones previsionales y el destino de los recursos. El régimen A no reduce directamente la base imponible del año en que realizas el aporte.
Si ahorras $100.000 al mes, habrás aportado $1.200.000 durante doce meses.
El 15 % de ese monto equivale a $180.000. Si cumples los requisitos, la bonificación teórica sería de $180.000, siempre que no excedas el tope anual ni otros límites aplicables.
La cifra es ilustrativa. El beneficio efectivo depende de las reglas vigentes, del valor de la UTM y de tu ahorro elegible.
¿Cómo funciona el régimen B?
En el régimen B, los aportes elegibles pueden descontarse de la base imponible del impuesto a la renta, dentro de los límites establecidos por la normativa. La reducción del impuesto depende de la tasa marginal que te corresponda y de tu situación tributaria.
El límite general del beneficio se expresa en UF y puede llegar a 600 UF anuales. Para determinados aportes realizados mediante descuento por planilla se aplican también límites mensuales específicos. Es importante verificar cómo se computan tus aportes según el canal utilizado.
Imagina que realizas aportes elegibles por $1.200.000 en un año y que tu tasa marginal aplicable es del 20 %.
Como aproximación, la reducción del impuesto podría ser de $240.000, calculada como $1.200.000 × 20 %.
Este cálculo supone que todo el aporte reduce la base imponible dentro de los límites legales y que el efecto tributario se produce íntegramente a esa tasa. El resultado real puede ser diferente.
Calculadora APV: estima cuánto puedes ahorrar en impuestos
Introduce tu aporte mensual, el valor vigente de la UTM y, para el régimen B, tu tasa marginal estimada. La herramienta calcula una aproximación del beneficio anual para ayudarte a comparar las modalidades.
Calculadora de beneficio tributario APV
Estimación basada en tus aportes y los límites introducidos.
Calculadora educativa. Introduce los valores oficiales vigentes de la UTM y la UF. El cálculo no determina tu impuesto definitivo, no verifica todos los requisitos legales y no sustituye la liquidación de impuestos realizada por tu institución o el SII.
Cómo interpretar la calculadora
- Régimen A: calcula el 15 % del aporte anual y aplica el límite de 6 UTM a la bonificación estimada.
- Régimen B: estima la reducción tributaria aplicando la tasa marginal seleccionada al aporte anual elegible, considerando un límite general de 600 UF.
- Resultado: es una aproximación antes de revisar los demás requisitos, los límites específicos según la modalidad de aporte y los efectos tributarios futuros.
El valor de la UTM y de la UF cambia. Si quieres comparar resultados para un año determinado, utiliza los valores oficiales correspondientes y confirma los topes aplicables a ese período tributario.
Ejemplos de cuánto puedes ahorrar con APV
Los siguientes ejemplos muestran cómo cambia el beneficio según el régimen. Se supone que los aportes son elegibles, que se cumplen las condiciones legales y que no se superan los límites correspondientes.
Ejemplo 1: aportas $50.000 al mes
Tu aporte anual sería de $600.000.
- Régimen A: el 15 % equivale a $90.000 de bonificación teórica.
- Régimen B: con una tasa marginal hipotética del 8 %, el ahorro tributario estimado sería de $48.000.
En este ejemplo, la bonificación estimada del régimen A sería mayor. Eso no significa que siempre sea la alternativa más conveniente, porque el resultado depende de tu situación tributaria y de las condiciones futuras del ahorro.
Ejemplo 2: aportas $200.000 al mes
Tu aporte anual sería de $2.400.000.
- Régimen A: el 15 % equivale a $360.000, siempre que no se supere el máximo anual de 6 UTM ni otros requisitos aplicables.
- Régimen B: con una tasa marginal hipotética del 23 %, la reducción tributaria aproximada sería de $552.000, si todo el aporte resulta elegible y se encuentra dentro de los límites legales.
Este segundo ejemplo ilustra por qué el régimen B puede generar una reducción importante para quienes tienen una tasa marginal más alta. El beneficio efectivo debe calcularse a partir de la situación tributaria real.
¿Qué pasa si retiras tu APV antes de jubilarte?
El APV está pensado principalmente para financiar la pensión. Si necesitas retirar los fondos antes de pensionarte, debes revisar las consecuencias tributarias antes de solicitar el rescate.
Retiro anticipado en régimen A
En el régimen A, los aportes retirados no se gravan de la misma manera que en el régimen B. Sin embargo, la administradora debe devolver a la Tesorería General de la República el 15 % del monto retirado correspondiente a la bonificación fiscal, o el saldo de bonificación disponible si fuera menor. La rentabilidad del ahorro retirado también tiene su propio tratamiento tributario.
Retiro anticipado en régimen B
En el régimen B, los retiros anticipados están sujetos a las reglas tributarias especiales del APV. Puede aplicarse una retención del 15 % y una sobretasa de impuesto único, según la normativa y las circunstancias del contribuyente.
Por eso, antes de retirar dinero, solicita una simulación a la institución administradora y consulta cómo se calculará el impuesto. No es recomendable asumir que podrás recuperar todos tus aportes sin consecuencias.
¿Es mejor el APV o una cuenta de ahorro normal?
Depende del propósito de tus recursos. El APV ofrece incentivos para el ahorro previsional, pero puede tener consecuencias tributarias si retiras antes de pensionarte. Una cuenta de ahorro o la Cuenta 2 de una AFP puede ofrecer mayor flexibilidad, aunque su tratamiento tributario y sus características son diferentes.
Si todavía no tienes un fondo de emergencia, puede ser razonable priorizar dinero disponible para imprevistos antes de comprometer todos tus ahorros a un objetivo de jubilación.
Cómo contratar un APV paso a paso
- Define tu objetivo: decide cuánto quieres complementar tu pensión y durante cuántos años planeas ahorrar.
- Compara instituciones: revisa las alternativas ofrecidas por AFP y otras instituciones autorizadas.
- Evalúa los costos: compara comisiones, gastos de administración y eventuales costos de salida.
- Elige el régimen tributario: compara el beneficio potencial de A y B según tu situación tributaria.
- Selecciona el tipo de inversión: evalúa riesgo, horizonte temporal, diversificación y rentabilidad histórica.
- Configura tus aportes: decide si ahorrarás mensualmente, mediante descuentos por planilla o con aportes directos.
- Revisa tu ahorro periódicamente: comprueba las comisiones, los resultados y si la estrategia sigue siendo apropiada para tu objetivo.
Consulta fuentes oficiales antes de contratar
Revisa las reglas tributarias y comprueba que la institución y el plan estén autorizados para ofrecer el producto.
Superintendencia de Pensiones Servicio de Impuestos Internos Comisión para el Mercado FinancieroPreguntas frecuentes sobre el APV en Chile
¿Qué significa APV?
APV significa Ahorro Previsional Voluntario. Es un ahorro adicional a las cotizaciones obligatorias que busca aumentar la pensión futura o compensar períodos sin cotizaciones.
¿Cuánto puedo ahorrar en impuestos con APV?
Depende del régimen elegido, de cuánto ahorres y de tu situación tributaria. El régimen A contempla una bonificación fiscal del 15 % del ahorro elegible con un máximo de 6 UTM anuales. El régimen B permite rebajar aportes elegibles de la base imponible, sujeto a los límites legales.
¿Qué diferencia existe entre APV régimen A y B?
El régimen A entrega una bonificación fiscal destinada a mejorar o anticipar la pensión, sin rebajar inmediatamente la base imponible. El régimen B permite rebajar la base imponible y puede reducir el impuesto del año en que se efectúa el aporte.
¿Puedo tener APV si no pago impuesto a la renta?
Puedes evaluar el APV aunque no tengas una carga efectiva de impuesto a la renta. El régimen A puede resultar relevante por su bonificación, siempre que cumplas los requisitos legales. El régimen B puede no producir un ahorro tributario inmediato si no existe impuesto que reducir.
¿Cuál es el tope anual del APV?
Para el régimen A, la bonificación fiscal tiene un máximo de 6 UTM anuales. Para el régimen B, el límite general de aportes con beneficio tributario puede alcanzar 600 UF anuales, con reglas específicas según la modalidad de aporte. Verifica los límites aplicables a tu situación.
¿Puedo retirar el APV antes de jubilarme?
Existen procedimientos de retiro, pero pueden producir consecuencias tributarias y la devolución de beneficios fiscales. Antes de solicitarlo, pide a la administradora una estimación del monto neto que recibirías.
¿El APV garantiza una rentabilidad?
No. El incentivo tributario es distinto de la rentabilidad de la inversión. El saldo puede aumentar o disminuir según los instrumentos financieros elegidos y el comportamiento del mercado.
¿Puedo cambiar el régimen tributario?
La normativa permite optar por otro régimen para aportes sucesivos, bajo las condiciones aplicables. Consulta con tu administradora cómo se registra la opción y qué régimen se aplica a cada aporte.
¿El APV es lo mismo que la Cuenta 2?
No. El APV está orientado principalmente al ahorro previsional y ofrece incentivos tributarios específicos. La Cuenta 2 es una cuenta de ahorro voluntario de la AFP con reglas de disponibilidad y tributación diferentes.
Conclusión: el APV puede ayudarte a mejorar tu pensión y optimizar tus impuestos
El Ahorro Previsional Voluntario es una alternativa para complementar las cotizaciones obligatorias y aprovechar incentivos fiscales destinados al ahorro para la jubilación.
El régimen A ofrece una bonificación del 15 % del ahorro elegible, con un límite anual de 6 UTM. El régimen B permite rebajar la base imponible de los aportes elegibles dentro de los límites establecidos, por lo que el ahorro tributario depende de la tasa marginal y de la situación de cada contribuyente.
Antes de elegir, compara las comisiones, los instrumentos de inversión, las consecuencias de los retiros anticipados y el beneficio tributario efectivo. Un APV bien planificado puede ayudarte a construir una mejor pensión, siempre que se ajuste a tus objetivos y a tu capacidad de ahorro.
Nota: este artículo tiene fines educativos y no constituye asesoramiento financiero ni tributario personalizado. Los ejemplos son hipotéticos. Los límites, las tasas y las condiciones pueden variar según la normativa vigente y las circunstancias de cada contribuyente. Verifica la información oficial antes de contratar o retirar un APV.